Domain aethylalkohol.de kaufen?
Wir ziehen mit dem Projekt
aethylalkohol.de um.
Sind Sie am Kauf der Domain
aethylalkohol.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aethylalkohol.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
Hutterer, Christine: Problem: AlkoholProblem: Alkohol , Wege aus der Hilflosigkeit , Schalter & Relais > Autoelektrik , Erscheinungsjahr: 20190917, Produktform: Kartoniert, Titel der Reihe: Ein Ratgeber für Angehörige und Freunde##, Autoren: Hutterer, Christine, Seitenzahl/Blattzahl: 176, Abbildungen: mit farbigen Abbildungen, Keyword: ohne Alkohol; Alkoholsucht; Alkoholabhängikeit; Leben ohne Alkohol; Alkoholismus; Abstinenz; Alkoholproblem; Angehörige; Freunde; Eltern; Kinder; Kollegen; Co-Abhängigkeit; Ratgeber; Familie; Alkoholmissbrauch; Therapie; Familienangehörige; Familienberatung; Beratung; Psychologie; Psychotherapie; Anonyme Alkoholiker; Sucht; Suchtberatung; Suchtverhalten; süchtiger Partner; süchtiger Freund; Suchtkranker; Alkoholkrankheit; Alkoholkonsum; Alkoholtherapie; Alkoholentzug; Entzug; Alkoholiker, Fachschema: Alkoholismus - Alkoholiker - Anonyme Alkoholiker~Heilen - Heiler - Heilung, Fachkategorie: Komplementäre Therapien, Heilverfahren und Gesundheit, Warengruppe: HC/Ratgeber Gesundheit, Fachkategorie: Bewältigung von Drogen- und Alkoholmissbrauch, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 217, Breite: 165, Höhe: 13, Gewicht: 325, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, eBook EAN: 9783747101636 9783747101629, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 200712519,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Desinfektionsmittel Ethanol 70 % (V/V) Pflüger 200 ml FlüssigkeitWirkstoff: Ethanol 70% (V/V). Anwendungsgebiete: Hygienische Händedesinfektion; Kühlumschläge. Gegenanzeigen: Ethanol 70 % (V/V) Pflüger ist nicht zur Desinfektion großflächiger, offener Wunden geeignet.Nebenwirkungen: Beim Einreiben mit Ethanol 70 % (V/V) Pflüger können Rötungen und leichtes Brennen auftreten. Hinweise: Ethanol 70 % (V/V) Pflüger wirkt nicht sporenabtötend und ist daher für die Aufbewahrung steriler Instrumente und Spritzen nicht geeignet.Homöopathisches Laboratorium Alexander Pflüger GmbH & Co. KG · 33378 Rheda-Wiedenbrück · info@pflueger.de · www.pflueger.de - hygienische Handdesinfektion - Arzneimittelqualität - auch zur Herstellung von Kühlumschlägen - frei von Rückfetten und Pflegesubstanzen8,95 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
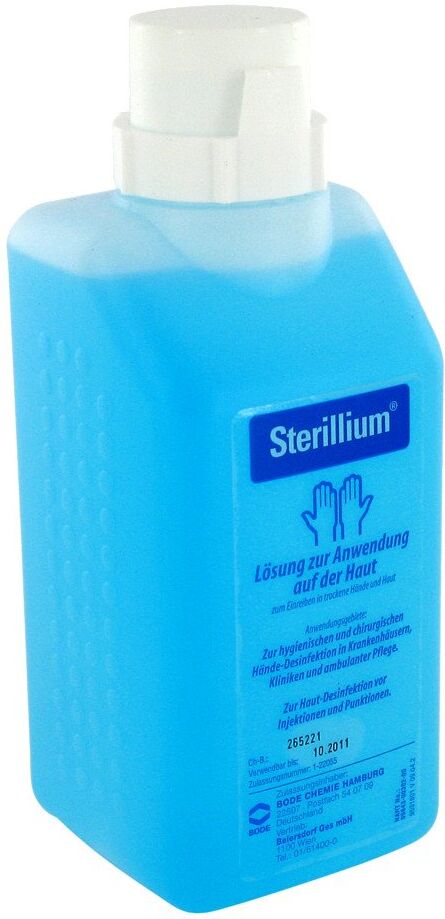
Sterillium Lösung DesinfektionsmittelAnwendungsgebiet von Sterillium Lösung DesinfektionsmittelSterillium Lösung Desinfektionsmittel ist umfassend wirksam gegen Bakterien, Hefepilze und behüllte Viren. Zu den behüllten Viren zählen u. a. Influenzaviren (Influenza wird auch als echte Grippe bezeichnet.) Das Desinfektionsmittel ist besonders hautverträglich und rückfettend. Erhöht die Hautfeuchtigkeit bei regelmäßiger Anwendung. Ausgezeichnete Verträglichkeit auch bei Langzeitanwendung. Hervorragende Sofortwirkung. Farbstoff- und parfümfrei. Sterillium Lösung Desinfektionsmittel - Hyygiene und Desinfektion für Zuhause. Bestens geeignet als Bestandteil der Hausapotheke. Hygienische und chirurgische Händedesinfektion zum Einreiben – unabhängig von Waschbecken und Wasser. Für alle Bereiche, in denen Hygienen relevant ist, wie z. B. im Gesundheitswesen und Industrie, in der häuslichen Kranken-, Alten- und Säuglingspflege, bei der Heimdialyse. Wirkstoffe / Inhaltsstoffe / Zutaten100 g von Sterillium Lösung Desinfektionsmittel enthält: 45 g Propan-2-ol 30 g Propan-1-ol 0,2 g Mecetroniumetilsulfat Sonstige Bestandteile von Sterillium Lösung Desinfektionsmittel: Glycerol 85 %, Tetradecan-1-ol, Duftstoffe, Patentblau V 85 %, Gereinigtes Wasser. GegenanzeigenBei bekannter Überempfindlichkeit gegen einen der Inhaltsstoffe sowie bei Früh- und Neugeborenen sollte dieses Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Sterillium Lösung Desinfektionsmittel: Sterillium Lösung Desinfektionsmittel wird je nach gewünschter Desinfektionswirkung unterschiedlich lange angewendet. Hygienische Händedesinfektion 30 Sek. Chirurgische Händedesinfektion 1,5 Min. Sterillium Lösung Desinfektionsmittel wird unverdünnt in die trockenen Hände eingerieben. Besonderes Augenmerk auf Fingerkuppen und Daumen legen. Die Hände müssen während der gesamten Einreibezeit mit Sterillium11,86 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Bauer:KODEX EStG Richtlinien-Kommentar, Fachbücher von Manfred BauerKodex EStG Richtlinien-Kommentar 2021 15. Auflage, Stand 1.6.2021 Mit der App zum Gesetz Der bewährte Richtlinienkommentar zum Einkommensteuergesetz kommentiert mit den Einkommensteuerrichtlinien. Aktuell: EStR - Wartungserlass 2021, LRL - Wartungserlass 2021.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **

Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Was sind Geschenke abzugsfähig ohne 37b EStG?
Was sind Geschenke abzugsfähig ohne 37b EStG? Geschenke an Geschäftspartner oder Kunden sind grundsätzlich bis zu einem Wert von 35 Euro pro Person und Jahr abzugsfähig, auch ohne Berücksichtigung von § 37b EStG. Diese Geschenke müssen jedoch betrieblich veranlasst sein und dürfen keine Barleistungen darstellen. Zudem müssen sie mit dem eigenen Unternehmen oder der eigenen Tätigkeit in Verbindung stehen. Es ist wichtig, dass die Geschenke ordnungsgemäß dokumentiert und verbucht werden, um steuerliche Vorteile geltend machen zu können. **
Top-Angebote
Produkte zum Begriff EStG:
-
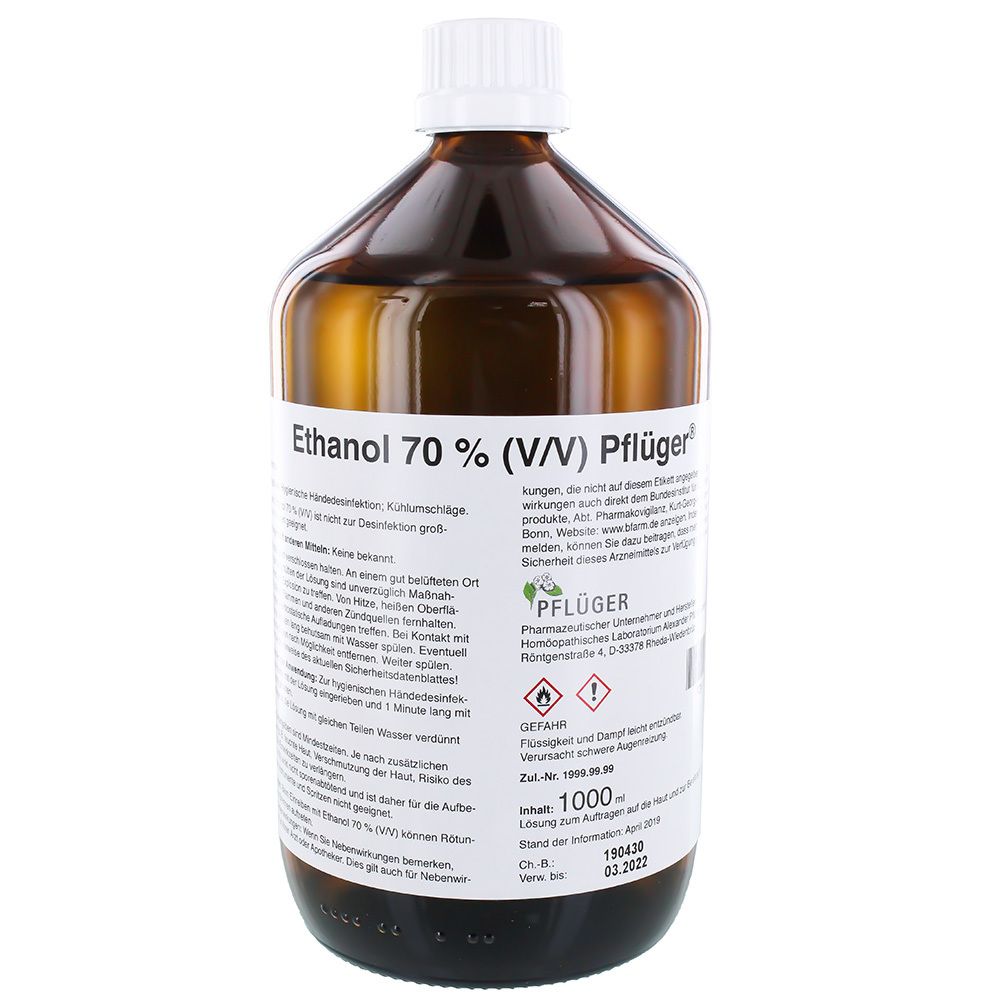
Ethanol 70% (V/V) Pflüger Desinfektionsmittel 1000 ml FlüssigkeitWirkstoff: Ethanol 70% (V/V). Anwendungsgebiete: Hygienische Händedesinfektion; Kühlumschläge. Gegenanzeigen: Ethanol 70 % (V/V) Pflüger ist nicht zur Desinfektion großflächiger, offener Wunden geeignet.Nebenwirkungen: Beim Einreiben mit Ethanol 70 % (V/V) Pflüger können Rötungen und leichtes Brennen auftreten. Hinweise: Ethanol 70 % (V/V) Pflüger wirkt nicht sporenabtötend und ist daher für die Aufbewahrung steriler Instrumente und Spritzen nicht geeignet. Homöopathisches Laboratorium Alexander Pflüger GmbH & Co. KG · 33378 Rheda-Wiedenbrück · info@pflueger.de · www.pflueger.de - hygienische Handdesinfektion - Arzneimittelqualität - auch zur Herstellung von Kühlumschlägen - frei von Rückfetten und Pflegesubstanzen42,44 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hutterer, Christine: Problem: AlkoholProblem: Alkohol , Wege aus der Hilflosigkeit , Schalter & Relais > Autoelektrik , Erscheinungsjahr: 20190917, Produktform: Kartoniert, Titel der Reihe: Ein Ratgeber für Angehörige und Freunde##, Autoren: Hutterer, Christine, Seitenzahl/Blattzahl: 176, Abbildungen: mit farbigen Abbildungen, Keyword: ohne Alkohol; Alkoholsucht; Alkoholabhängikeit; Leben ohne Alkohol; Alkoholismus; Abstinenz; Alkoholproblem; Angehörige; Freunde; Eltern; Kinder; Kollegen; Co-Abhängigkeit; Ratgeber; Familie; Alkoholmissbrauch; Therapie; Familienangehörige; Familienberatung; Beratung; Psychologie; Psychotherapie; Anonyme Alkoholiker; Sucht; Suchtberatung; Suchtverhalten; süchtiger Partner; süchtiger Freund; Suchtkranker; Alkoholkrankheit; Alkoholkonsum; Alkoholtherapie; Alkoholentzug; Entzug; Alkoholiker, Fachschema: Alkoholismus - Alkoholiker - Anonyme Alkoholiker~Heilen - Heiler - Heilung, Fachkategorie: Komplementäre Therapien, Heilverfahren und Gesundheit, Warengruppe: HC/Ratgeber Gesundheit, Fachkategorie: Bewältigung von Drogen- und Alkoholmissbrauch, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 217, Breite: 165, Höhe: 13, Gewicht: 325, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, eBook EAN: 9783747101636 9783747101629, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 200712519,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Desinfektionsmittel Ethanol 70 % (V/V) Pflüger 200 ml FlüssigkeitWirkstoff: Ethanol 70% (V/V). Anwendungsgebiete: Hygienische Händedesinfektion; Kühlumschläge. Gegenanzeigen: Ethanol 70 % (V/V) Pflüger ist nicht zur Desinfektion großflächiger, offener Wunden geeignet.Nebenwirkungen: Beim Einreiben mit Ethanol 70 % (V/V) Pflüger können Rötungen und leichtes Brennen auftreten. Hinweise: Ethanol 70 % (V/V) Pflüger wirkt nicht sporenabtötend und ist daher für die Aufbewahrung steriler Instrumente und Spritzen nicht geeignet.Homöopathisches Laboratorium Alexander Pflüger GmbH & Co. KG · 33378 Rheda-Wiedenbrück · info@pflueger.de · www.pflueger.de - hygienische Handdesinfektion - Arzneimittelqualität - auch zur Herstellung von Kühlumschlägen - frei von Rückfetten und Pflegesubstanzen8,95 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für EStG
-
Sterillium Lösung DesinfektionsmittelAnwendungsgebiet von Sterillium Lösung DesinfektionsmittelSterillium Lösung Desinfektionsmittel ist umfassend wirksam gegen Bakterien, Hefepilze und behüllte Viren. Zu den behüllten Viren zählen u. a. Influenzaviren (Influenza wird auch als echte Grippe bezeichnet.) Das Desinfektionsmittel ist besonders hautverträglich und rückfettend. Erhöht die Hautfeuchtigkeit bei regelmäßiger Anwendung. Ausgezeichnete Verträglichkeit auch bei Langzeitanwendung. Hervorragende Sofortwirkung. Farbstoff- und parfümfrei. Sterillium Lösung Desinfektionsmittel - Hyygiene und Desinfektion für Zuhause. Bestens geeignet als Bestandteil der Hausapotheke. Hygienische und chirurgische Händedesinfektion zum Einreiben – unabhängig von Waschbecken und Wasser. Für alle Bereiche, in denen Hygienen relevant ist, wie z. B. im Gesundheitswesen und Industrie, in der häuslichen Kranken-, Alten- und Säuglingspflege, bei der Heimdialyse. Wirkstoffe / Inhaltsstoffe / Zutaten100 g von Sterillium Lösung Desinfektionsmittel enthält: 45 g Propan-2-ol 30 g Propan-1-ol 0,2 g Mecetroniumetilsulfat Sonstige Bestandteile von Sterillium Lösung Desinfektionsmittel: Glycerol 85 %, Tetradecan-1-ol, Duftstoffe, Patentblau V 85 %, Gereinigtes Wasser. GegenanzeigenBei bekannter Überempfindlichkeit gegen einen der Inhaltsstoffe sowie bei Früh- und Neugeborenen sollte dieses Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Sterillium Lösung Desinfektionsmittel: Sterillium Lösung Desinfektionsmittel wird je nach gewünschter Desinfektionswirkung unterschiedlich lange angewendet. Hygienische Händedesinfektion 30 Sek. Chirurgische Händedesinfektion 1,5 Min. Sterillium Lösung Desinfektionsmittel wird unverdünnt in die trockenen Hände eingerieben. Besonderes Augenmerk auf Fingerkuppen und Daumen legen. Die Hände müssen während der gesamten Einreibezeit mit Sterillium11,86 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Bauer:KODEX EStG Richtlinien-Kommentar, Fachbücher von Manfred BauerKodex EStG Richtlinien-Kommentar 2021 15. Auflage, Stand 1.6.2021 Mit der App zum Gesetz Der bewährte Richtlinienkommentar zum Einkommensteuergesetz kommentiert mit den Einkommensteuerrichtlinien. Aktuell: EStR - Wartungserlass 2021, LRL - Wartungserlass 2021.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DürckheimRegister® EStG+EStDV KOMPLETT alle §§ MIT STICHWORTEN258 Registeretiketten (sog. Griffregister) Für Das Estg Und Die Estdv Mit Stichworten Aus Der Amtlichen Überschrift • Zur Markierung Deiner Gesetze Im Einkommenssteuerrecht • Mit Allen Paragrafen Und Stichworten Aus Der Amtlichen Überschrift • Von...19,19 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
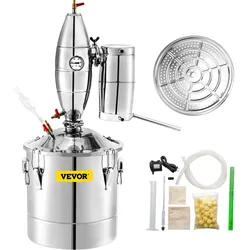
VEVOR Alkohol-Edelstahl-Brennerei 70L Schnapsbrenner Destille Edelstahl Alkohol-Destillierkolben Schwarzbrennerei DestillationVEVOR Alkohol-Edelstahl-Brennerei 70L Schnapsbrenner Destille Edelstahl Alkohol-Destillierkolben Schwarzbrennerei Destillation 70 L großes Fassungsvermögen Effizienter Rektifikationsturm Zweistufiger Verflüssiger Wasserumwälzpumpe Komplettes Zubehör Verschiedene Heizmethoden Größe des Kondensationsfasses: Φ 5,5 x 11 Zoll / Φ 140 x 280 mm,Fassungsvermögen des Gärbehälters: 70 L / 15,4 UK Gal,Eingabe Menge: etwa 17,5 kg Reis,Alkohol-Dampfzeit: 1-2 h (einschließlich Aufheizzeit),Größe des Gärbehälters: Φ 17,7 x 17,7 Zoll / Φ 450 x 450 mm,Artikelgewicht: 23,1 lbs / 10,5 kg235,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was sind Geschenke abzugsfähig ohne 37b EStG?
Was sind Geschenke abzugsfähig ohne 37b EStG? Geschenke an Geschäftspartner oder Kunden sind grundsätzlich bis zu einem Wert von 35 Euro pro Person und Jahr abzugsfähig, auch ohne Berücksichtigung von § 37b EStG. Diese Geschenke müssen jedoch betrieblich veranlasst sein und dürfen keine Barleistungen darstellen. Zudem müssen sie mit dem eigenen Unternehmen oder der eigenen Tätigkeit in Verbindung stehen. Es ist wichtig, dass die Geschenke ordnungsgemäß dokumentiert und verbucht werden, um steuerliche Vorteile geltend machen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.